
¿Qué tan preparado está tu despacho para detectar errores?
En un despacho contable, muchas veces la preocupación no está en el error que ya conoces, sino en el que todavía no has detectado.
Un CFDI pendiente, una póliza incorrecta, una conciliación sin realizar o información que no fue revisada puede parecer un detalle menor. Hasta que llega un cierre, una revisión, una solicitud del cliente o una obligación fiscal y ese pendiente aparece cuando existe menos margen para resolverlo.
Ahí es donde una inconsistencia deja de representar únicamente trabajo adicional. También puede convertirse en presión para el equipo, incertidumbre frente al cliente y preocupación por las posibles consecuencias.
Por eso, además de saber corregir errores, un despacho necesita desarrollar la capacidad de detectarlos antes de que avancen.
Estas cinco prácticas pueden ayudar a construir una operación más preventiva y trabajar con mayor certeza.
1. Revisar durante el proceso, no únicamente al final
Esperar hasta el cierre para revisar todo concentra también los riesgos en un mismo momento.
Si entonces aparece una diferencia, el equipo necesita regresar sobre sus pasos, encontrar dónde se originó y resolverla mientras las fechas límite siguen avanzando.
Incorporar controles durante la operación permite identificar inconsistencias cuando todavía existe margen para revisarlas y atenderlas.
La prevención no elimina la responsabilidad del contador; le permite llegar mejor preparado a los momentos críticos.
2. Centralizar la información
Es difícil tener certeza cuando la información necesaria para revisar una operación se encuentra dispersa.
Documentos, registros y datos distribuidos entre diferentes herramientas pueden hacer más complicado identificar qué está completo y qué sigue pendiente.
Trabajar con procesos integrados facilita consultar información, detectar diferencias y mantener mayor visibilidad sobre el estado de la operación.
Porque para confiar en un resultado, primero necesitas tener claridad sobre la información que lo respalda.
3. Utilizar el criterio profesional donde realmente importa
La experiencia del contador es indispensable para una buena revisión.
Pero existe una diferencia entre aplicar criterio para analizar una inconsistencia y utilizar ese mismo conocimiento para buscar manualmente dónde podría existir.
La tecnología puede ayudar a realizar determinadas verificaciones y señalar situaciones que requieren atención.
Así, el contador mantiene el control y utiliza su experiencia donde aporta mayor valor: analizar el hallazgo, entender su origen y determinar qué debe hacerse.
4. Contar con mecanismos preventivos de auditoría
Una segunda capa de revisión puede marcar la diferencia entre encontrar un pendiente oportunamente o descubrirlo cuando ya existe presión por resolverlo.
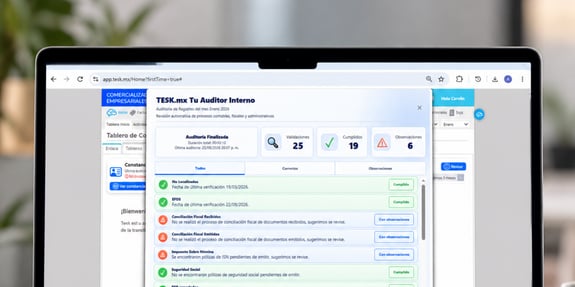
La Auditoría de Registros de TESK revisa automáticamente más de 25 puntos clave relacionados con XML y CFDI, contabilidad, nómina, procesos automáticos, controles fiscales y otros documentos.
Pero estos puntos de control no parten únicamente de una lógica tecnológica.
Son resultado de más de 40 años de experiencia en la práctica contable, fiscal y de auditoría: décadas enfrentando revisiones, detectando inconsistencias y entendiendo cuáles son esos detalles que pueden convertirse en problemas cuando pasan inadvertidos.
Al finalizar la revisión, TESK permite visualizar los procesos en orden y los pendientes detectados, además de generar un reporte descargable.
De esta manera, la tecnología funciona como una capa adicional de control que ayuda al contador a responder una pregunta fundamental:
¿Hay algo que deberíamos revisar antes de continuar?
5. Convertir la revisión en parte del proceso habitual
La prevención funciona mejor cuando revisar deja de ser una actividad reservada para cuando existe un problema.
Establecer puntos de control y utilizar herramientas que faciliten verificaciones periódicas permite integrar la revisión a la operación cotidiana.
Esto también cambia la manera en que trabaja el equipo: en lugar de reaccionar únicamente cuando aparece una inconsistencia, existe una práctica constante para identificarla antes.
Con el tiempo, revisar deja de sentirse como una medida de emergencia y se convierte en parte natural del control del despacho.
Error común
Pensar que un buen proceso es aquel donde nunca existen errores.
En operaciones con grandes volúmenes de información pueden presentarse inconsistencias. La diferencia está en cuánto tiempo permanecen sin ser detectadas.
Un despacho con buenos controles no depende únicamente de que todo salga perfecto. Cuenta con mecanismos para revisar, identificar y actuar cuando algo necesita atención.
Esa capacidad es la que permite enfrentar cierres, revisiones y obligaciones con mayor certeza.
Buena práctica recomendada
Define puntos de revisión durante tu operación y establece qué información debería verificarse antes de avanzar a la siguiente etapa.
Después analiza cuáles de esas comprobaciones pueden apoyarse en tecnología.
El objetivo no es sustituir la revisión profesional, sino darle al contador una segunda capa de control que le permita dirigir su atención hacia aquello que realmente necesita su criterio.
Conclusión
La tranquilidad de un despacho no viene de asumir que todo está correcto. Viene de tener herramientas para comprobarlo.
La Auditoría de Registros de TESK concentra más de 40 años de experiencia contable, fiscal y de auditoría en una revisión automática de más de 25 puntos clave de la operación.
No sustituye el criterio del contador. Lo respalda con información que le permite identificar pendientes, revisar con mayor oportunidad y llegar a momentos críticos con mayor certeza.
Porque después de décadas realizando revisiones y enfrentando inconsistencias en la práctica real, sabemos que muchas veces la diferencia no está en evitar por completo un error.
Está en encontrarlo antes de que se convierta en un problema.
Conoce la Auditoría de Registros de TESK y agrega una capa más de certeza a la operación de tu despacho.
